Stürmische Zeiten: Drohende Liquiditätsengpässe treffen auf erschwerte Refinanzierungen

Unvermindert vielfältige Krisenursachen und Risikofaktoren werden wie schon im laufenden Jahr, vermutlich aber in noch höherem Ausmaß auch in 2027 entsprechende Finanzmittel erfordern. In einem W&P-Trendradar konnten für 2027 einige Finance-Schwerpunkte ermittelt werden, deren Beachtung die Handlungsfähigkeit verbessert. Zudem ist marktspezifisch analysiert worden, in welchen Branchen die Achtsamkeit (sog. Management Attention) besonders hoch sein sollte.
Praxis-Info!
Problemstellung
Die im Trendradar von Wieselhuber & Partner (W&P) zugrunde gelegten Krisenursachen und Risikofaktoren erzeugen Handlungsdruck in mehreren Bereichen. Unsere Prognose lautet: „2027 könnte zum ‚Perfect Storm‘ werden: Hohe Kosten und steigende Zinsen treffen auf sinkende Margen und restriktivere Kreditvergabe. Folgen sind Liquiditätsengpässe, Covenant-Brüche, erschwerte Refinanzierungen und steigender Restrukturierungsdruck.“ In der Grafik kommt zum Ausdruck, dass die Finance-Trends branchenspezifisch unterschiedlich relevant sind.
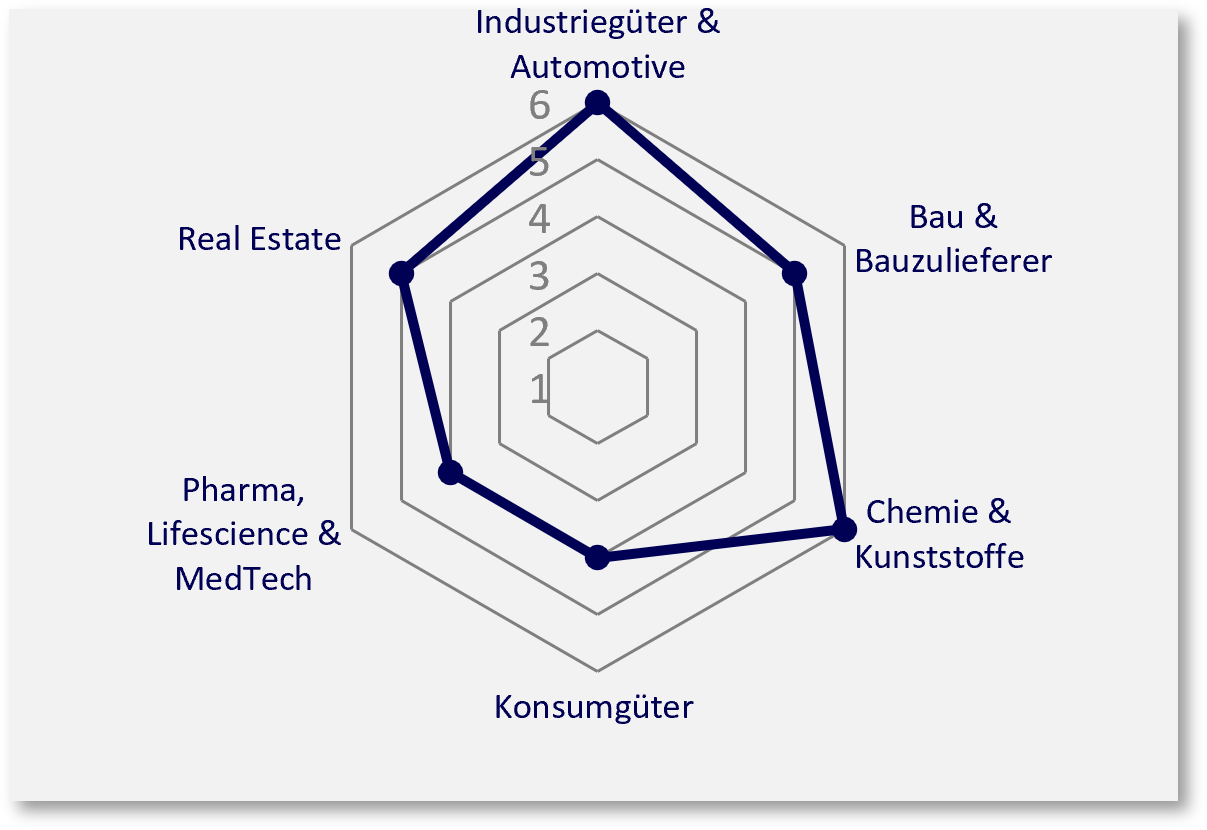
Abb.: Welche Management Attention (Relevan) haben die genannten Themen in Unternehmen im Bereich Corporate Finance? (Skala von "1 = nicht relevant" bis "6 = sehr relevant")
Welche Prioritäten werden in 2027 zu setzen sein, und welche Beiträge können mit Finanzierungsaufgaben befasste Controller und Bilanzbuchhalter konkret leisten?
Lösung
1. Belastungswelle: Erneut steigender Zinsdruck
Für 2027 zeichnet sich nach den letzten Zinsschritten der US-Notenbank FED (Federal Reserve) und Europäischen Zentralbank (EZB) erneut steigender Zinsdruck ab. Insbesondere bilateral finanzierte Unternehmen sind damit erhöhten Zinsänderungs- und Refinanzierungsrisiken ausgesetzt. Die Bündelung in einem Konsortialkredit kann
- Konditionen und Laufzeiten vereinheitlichen,
- Planungssicherheit erhöhen und
- die Finanzierung langfristig stabilisieren.
2. Resilienz der Unternehmensfinanzierung
In Krisenkonstellationen entscheidet weniger die Eigenkapitalquote, sondern mehr die verfügbare Liquidität über die Handlungsfähigkeit. Ausreichende Reserven und freie Kreditlinien schaffen Spielraum, um Belastungen und Auftragsschwankungen abzufedern sowie Transformationen zu finanzieren. Eine starke Bilanz unterstützt zwar Bonität und Fremdkapitalzugang – entscheidend bleibt jedoch die tatsächliche Liquiditätsreichweite, die langfristig gesichert sein sollte.
3. Schuldentragfähigkeit im Kreditgeber-Fokus
Schon im Vorjahr rückte mit dem Ende der Niedrigzinsphase die Schuldendienstfähigkeit wieder in den Fokus der Kreditgeber; das dürfte sich in 2027 verstärken. Deshalb wird es entscheidend darauf ankommen, dass Zins und Tilgung nachhaltig aus dem operativen Cashflow getragen werden können. Damit gewinnen Cashflow-Covenants (Kreditvereinbarungsklauseln) wie der Nettoverschuldungsgrad (Net Debt/EBITDA) und Zinsdeckung an Bedeutung. Unternehmen sollten ihre Covenant-Fähigkeit regelmäßig prüfen – und dies nicht mehr nur auf der Basis einer Real-Case-Planung, sondern auch für ein Worst-Case- oder sogar ein Break-Even-Case- Szenario.
4. Finanzierungssicherheit hat ihren Preis
Für die Resilienz einer Finanzierung – also die Widerstandsfähigkeit auch unter erschwerten Bedingungen – ist ihre Struktur oft wichtiger als die letzte Margen-Kommastelle. Bilaterale Linien sind günstig, können in Krisen aber schnell zur Schwachstelle werden. Konsortialkredite bieten durch längere Laufzeiten, größere Volumina und Mehrheitsregeln höhere Stabilität. Finanzierungssicherheit kostet, schafft aber Planungssicherheit und strategische Handlungsfähigkeit, die in der Krise über Wohl und Wehe entscheidet und es verhindert, zum Spielball der Banken zu werden.
5. Antizyklisches Handeln: Finanzierungsumbau aus der Position der Stärke
Resiliente Unternehmen optimieren ihre Finanzierung nicht erst in der Krise, sondern nutzen gute Jahre und ihre starke Verhandlungsposition, um Laufzeiten, Volumina und Konditionen frühzeitig anzupassen. Bei ersten operativen Problemen oder Covenant-Risiken sinken die Spielräume und steigen die Kosten. Finanzierung sollte daher als strategische Infrastruktur für Wachstum, Transformation und Resilienz verstanden werden. Im aktuellen Umfeld sehen wir die Finanzierung als das Rückgrat der Unternehmens-DNA.
Praxishinweise: - In 2027 und 2028 werden zahlreiche Darlehen auslaufen, die in der Niedrigzinsphase abgeschlossen wurden – fast immer zu Konditionen, die heute nicht mehr erreichbar sind. Viele Unternehmen stehen deshalb vor erheblich teureren Refinanzierungen oder eingeschränktem Zugang zu Kapital.
- Wie tief die Problemschärfe einschneiden könnte, wird auch aus einem Bericht der Börsenzeitung vom 9.10.2026 deutlich, der unter dem Titel „Refinanzierungswelle droht Banken unter sich zu begraben“ veröffentlicht wurde. Denn die dort thematisierte anstehende Refinanzierung gewerblicher Immobilienkredite setzt nicht nur die Investoren und die Unternehmen, sondern schon viele Banken unter Druck. Mit Laufzeitverlängerungen lässt sich zwar Zeit gewinnen; das darf aber nicht überdecken, dass die Risiken viel tiefere Eingriffe erfordern, sodass die Befolgung der oben genannten Empfehlungen umso mehr anzuraten ist.
|
Doreen Laabs, als Senior Managerin und Leiterin Debt Advisory bei Dr. Wieselhuber & Partner (W&P) in Kooperation mit Volker Riedel tätig.
BC 12/2026
BC20261216