Prof. Dr. Christian Zwirner und Patrick Reinhardt
Grenzüberschreitende Geschäftsbeziehungen sind regelmäßig mit erhöhten wirtschaftlichen und rechtlichen Risiken verbunden. Eine eindeutige und präzise Ausgestaltung der vertraglichen Vereinbarungen ist daher von wesentlicher Bedeutung, um die Rechte und Pflichten der Vertragsparteien klar zu bestimmen und potenzielle Auslegungs- und Haftungsrisiken zu reduzieren. In diesem Zusammenhang kommt den Incoterms eine besondere praktische Bedeutung zu, da sie zentrale Aspekte der Abwicklung internationaler Warenlieferungen standardisiert regeln und auch Folgewirkungen auf die Rechnungslegung sowie steuerliche Fragestellungen haben können.
Praxis-Info!
Unternehmen im internationalen Warenverkehr sehen sich mit unterschiedlichen Rechtsordnungen sowie sprachlichen und kulturellen Besonderheiten konfrontiert. Eine klare und transparente Vertragsgestaltung ist daher von besonderer Bedeutung, um Missverständnisse und daraus resultierende Rechtsstreitigkeiten zu vermeiden. Die Internationale Handelskammer (ICC) entwickelte bereits 1936 die Incoterms, um den internationalen Handel durch standardisierte Regelungen zu erleichtern.
Die seit 1.1.2020 geltende Fassung Incoterms® 2020 löste die Incoterms® 2010 ab und berücksichtigt die aktuellen Anforderungen des internationalen Handels und Transports.
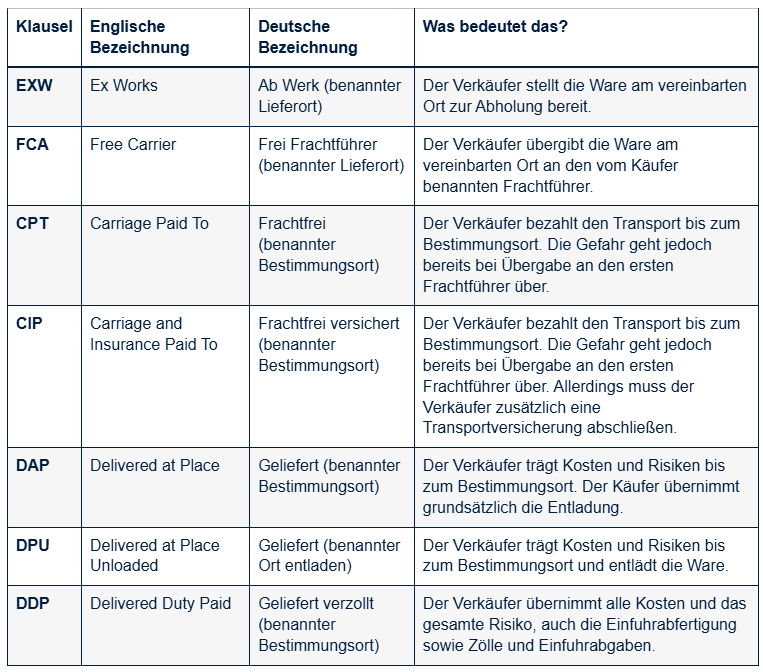
Die elf Incoterms® 2020 im Überblick:
Sieben Klauseln können bei jeder Transportart verwendet werden – also etwa bei Beförderungen per Lkw, Bahn, Flugzeug oder Schiff sowie bei kombinierten Transporten.
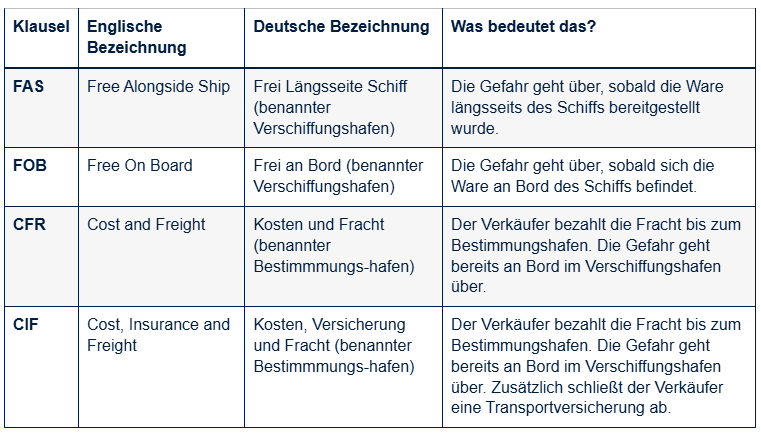
Weitere vier Klauseln sind ausschließlich für den See- und Binnenschiffstransport vorgesehen:
Wer trägt Kosten und Gefahr?
Die Incoterms lassen sich anhand ihres ersten Buchstabens in vier Gruppen unterteilen:
- E-Klausel: Der Käufer holt die Ware beim Verkäufer ab. Der Käufer trägt hierbei alle Kosten und Gefahren für den weiteren Transport.
- F-Klauseln: Der Verkäufer stellt die Ware dem vom Käufer benannten Frachtführer zur Verfügung bzw. bei FAS/FOB bis zur Verschiffung bereit. Der Käufer bezahlt den Haupttransport. Der Gefahrenübergang findet bei Übergabe an den Frachtführer bzw. bei Bereitstellung neben oder an Bord des Schiffs statt.
- C-Klauseln: Der Verkäufer bezahlt den Haupttransport, obwohl die Gefahr bereits früher auf den Käufer übergeht.
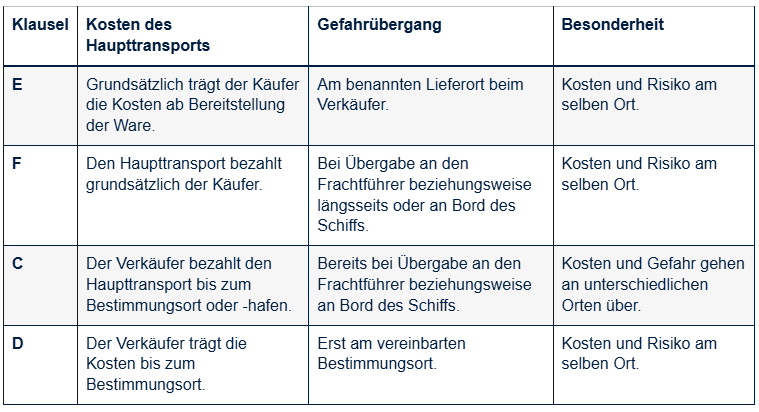
Gerade bei den C-Klauseln kommt es häufig zu Missverständnissen. Obwohl der Verkäufer den Transport bis zum Bestimmungsort bezahlt, trägt der Käufer bereits während des Haupttransports das Risiko eines Verlusts oder einer Beschädigung.
Incoterms gelten nicht automatisch
Incoterms sind nicht gesetzlich vorgeschrieben. Sie werden nur dann Bestandteil des Kaufvertrags, wenn Verkäufer und Käufer dies wirksam vereinbaren. Dabei sollten nicht nur die Klausel, sondern auch der konkrete Liefer- oder Bestimmungsort und die verwendete Fassung genannt werden.
Je genauer der Ort angegeben wird, desto geringer ist das Risiko späterer Streitigkeiten über Kosten, Übergabe und Gefahrtragung.
Fazit
Die Incoterms® 2020 helfen Unternehmen, Zuständigkeiten, Transportkosten und Risiken bei internationalen Warenlieferungen klar zu verteilen. Entscheidend ist allerdings, dass die Klausel zur jeweiligen Lieferkette passt und der Liefer- oder Bestimmungsort möglichst genau bezeichnet wird.
Besondere Vorsicht ist bei den C-Klauseln geboten, weil Kosten und Transportrisiko zu unterschiedlichen Zeitpunkten übergehen. Auch EXW und DDP sollten hinsichtlich der praktischen Anforderungen an die Ausfuhr- beziehungsweise Einfuhrabfertigung sorgfältig geprüft werden, da sich hierbei insbesondere zollrechtliche und steuerliche Fragestellungen ergeben können.
Welche Klausel im Einzelfall geeignet ist, sollte unter Berücksichtigung der konkreten Lieferkette sowie der rechtlichen, steuerlichen und zollrechtlichen Rahmenbedingungen geprüft werden.
Auch für die Bilanzierung und für steuerliche Fragestellungen stellen die Incoterms regelmäßig eine wichtige Grundlage dar. Denn auf ihrer Basis werden relevante Zeitpunkte wie der Gefahrenübergang bzw. der Übergang von Chancen und Risiken geregelt.
WP/StB Prof. Dr. Christian Zwirner,
Dr. Kleeberg & Partner GmbH WPG StBG, München (www.kleeberg.de)
Patrick Reinhardt, M.Sc., Dr. Kleeberg & Partner GmbH WPG StBG, München
BC 11/2026
BC20261102